

Допустим, платформа помогает проводить оценку быстрее. HR экономит часы, руководители получают отчёты, сотрудники — планы развития. Но финансовый директор спрашивает: какие расходы сократятся и когда? Чтобы ответить, нужно пройти всю цепочку: оценка → управленческое решение → изменение процесса → измеримый результат → деньги.
Ниже разберём, какие данные собрать, как посчитать эффект и как превратить расчёт в заявку на бюджет.
- Когда платформу оценки стоит включать в бюджет
- Что такое ROI системы оценки персонала
- Какие цифры нужны для обоснования бюджета
- Как начать расчёт, если данных мало
- Сколько стоит внедрение системы оценки персонала
- Какие эффекты включать в расчёт ROI
- 1. Сокращение расходов на внешнюю оценку
- 2. Внутренние назначения вместо внешнего найма
- 3. Снижение расходов на повторный подбор
- 4. Более адресное обучение
- Как связать развитие с результатом работы
- 5. Высвобождение времени HR и руководителей
- Пример расчёта ROI платформы оценки и развития
- Как проверить устойчивость расчёта
- Как защитить бюджет перед финансовым директором
- Пример заявки руководству на одну страницу
- Что должен подтвердить пилот
- Как перейти от расчёта к выбору платформы
Когда платформу оценки стоит включать в бюджет
Покупку имеет смысл обсуждать, когда данные об умениях сотрудников нужны для повторяющегося решения: кого готовить к новой роли, чему обучать подразделение, кому поручить более сложную работу. Если после оценки никто не меняет назначений, обучения или рабочих задач, сама автоматизация отчётов не создаёт этот результат.
Начните с конкретного затруднения. Например, компания открывает новые команды, но не знает, кого можно назначить руководителями внутри; обучение получает всё подразделение, хотя пробелы у сотрудников разные; несколько отделов оценивают одну роль по несовместимым критериям. Для каждой ситуации заранее нужен владелец решения со стороны бизнеса. Если сначала нужно определить сам процесс, начните с материала об оценке компетенций ИТ-отдела.
| Вариант | Когда его стоит проверить | Что включить в сравнение |
|---|---|---|
| Сохранить текущий процесс | Разовая задача, небольшой объём, результат устраивает | Текущие расходы и ограничения на нужном горизонте |
| Улучшить методику своими силами | Нет согласованных критериев, но инструменты достаточны | Работа экспертов, калибровка, администрирование |
| Использовать модуль действующей системы | Нужные функции уже доступны или приобретаются отдельно | Настройка, ограничения, интеграции, обучение |
| Купить специализированную платформу | Нужны регулярные циклы, единая история и масштабирование | Полная стоимость, качество оценки, работа пользователей |
Отсутствие внешнего ассессмента не исключает пользу платформы. В таком случае исходной задачей могут быть пропускная способность оценки, подготовка внутреннего резерва или сокращение переделок после обучения. Однако без подтверждённых денежных последствий бюджет защищают как развитие нужной способности компании, с измеримыми результатами и лимитом затрат; обещать денежную окупаемость преждевременно.
Что такое ROI системы оценки персонала
ROI системы оценки персонала — отношение чистого экономического эффекта от проекта к затратам на него за выбранный период. Показатель относится к конкретному внедрению: подписке, настройке, методологии, интеграциям и использованию результатов оценки.
Его важно отделять от общей эффективности HR-функции и ROI обучения. Если проект объединяет оценку, индивидуальные планы развития и обучение, считайте затраты и результаты всей этой программы. Приписывать платформе весь результат работы руководителей и L&D некорректно.
| Показатель | На какой вопрос отвечает | Как считать |
|---|---|---|
| TCO — совокупная стоимость владения | Сколько ресурсов потребует проект? | Все затраты на владение и использование системы за выбранный горизонт |
| ROI | Превышает ли суммарный эффект затраты? | (эффект − затраты) / затраты × 100% |
| Срок окупаемости | Когда накопленный эффект покроет затраты? | По накопленному результату, желательно помесячно |
| NPV — чистая приведённая стоимость | Создаёт ли проект стоимость с учётом времени получения денег? | Дисконтировать денежные потоки по согласованной ставке |
В расчёте ROI ниже учитываем дополнительные затраты относительно текущего процесса; сокращаемые прежние расходы показываем в эффекте.
Для NPV нужен именно денежный поток. Оценку стоимости высвобождённых часов нельзя автоматически включать в него как поступление денег. Если платежи возникают в разные даты, их учитывают по календарю: в Excel для этого предусмотрена функция ЧИСТНЗ / XNPV. Её синтаксис и пример расчёта есть в официальной справке Microsoft.
Какие цифры нужны для обоснования бюджета
Соберите исходные данные по тому подразделению и процессу, где планируете внедрение. Общая текучесть компании мало помогает, если оценку запускают только для инженеров одного направления.
| Данные | Где взять | Что проверить |
|---|---|---|
| Число сотрудников и оценочных сессий | HR-система, план оценки | Повторная оценка — отдельная сессия; тариф может зависеть от объёма |
| Расходы на внешнюю оценку | Договоры и фактические платежи | Какую часть услуги новая система действительно заменит |
| Часы HR, экспертов и руководителей | Замер одного или нескольких циклов | Включены ли подготовка заданий, проверка и обсуждение результата |
| Внешние и внутренние назначения | Учёт вакансий и переводов | Одинаковый периметр и период; внутренний перевод может создать новую вакансию |
| Дополнительные расходы на закрытие вакансии | Финансы и рекрутинг | Разделены ли платежи агентству и время штатных сотрудников |
| Ранние уходы по сопоставимым группам | Даты приёма, увольнения, причины ухода | У каждой группы была одинаковая возможность прожить период наблюдения |
| Расходы на обучение и результаты | L&D, договоры, операционные данные | Какие программы можно изменить без потери требуемого результата |
| Стоимость внедрения и сопровождения | КП, ИТ, владелец процесса | Учтена ли внутренняя работа помимо услуг поставщика |
Для сезонных процессов удобно взять полный год. Если данных меньше, укажите ограничение и сравнивайте сопоставимые периоды. Не нужно выдавать короткий замер за годовой прогноз без поправок.
У каждой существенной цифры должны быть источник, период, владелец и статус: факт или допущение. Это делает расчёт проверяемым и позволяет обновлять его после пилота.
Как начать расчёт, если данных мало
Сначала возьмите один процесс и один эффект. Выпишите действующие договоры и замерьте полный цикл оценки: подготовку, приглашения, поддержку участников, проверку, обсуждение и оформление результатов. Учитывайте время оцениваемых сотрудников и последующее сопровождение ИПР, а не только работу HR.
Сравните ручной и новый процессы при сопоставимом качестве. Автоматическая проверка может стать быстрее, но разбор спорных результатов — длиннее. Финансовую оценку недостающих эффектов пока оставьте нулевой; диапазон гипотез вынесите отдельно.
Пример карточки для согласования с финансами — все значения условные:
| Поле | Пример заполнения |
|---|---|
| Эффект | Сокращение внешней проверки навыков |
| Исходный расход | 2 млн руб. за год по договору и платежам |
| Сценарий после внедрения | Остаётся 0,8 млн руб. за специализированные проверки |
| Полный годовой эффект | 2 − 0,8 = 1,2 млн руб. |
| Когда возникает | После изменения объёма договора, не с даты покупки лицензии |
| Подтверждение | Согласованный состав заменяемых услуг и новый график платежей |
| Ответственные | HR подтверждает эквивалентность процедуры, владелец бюджета — сокращение платежей |
| Статус | Прогноз до изменения договора; факт после проверки расходов |
Сколько стоит внедрение системы оценки персонала
Бюджет внедрения включает больше, чем лицензию. Для расчёта ROI понадобятся разовые и регулярные затраты, включая работу своей команды.
| Статья | Что включить |
|---|---|
| Подписка или лицензия | Пользователи, сессии, модули, лимиты, условия индексации |
| Настройка и интеграции | Справочники, права, перенос данных, обмен с HR-системами |
| Методология оценки | Компетенции, задания, шкалы, экспертная проверка и обновление |
| Запуск | Пилот, обучение пользователей, коммуникации с сотрудниками |
| Работа внутренней команды | HR, ИТ, эксперты, руководители, администратор |
| Сопровождение | Поддержка, обновление контента, обслуживание интеграций |
| Завершение использования | Выгрузка данных, миграция, переходный период |
| Резерв | Конкретные риски, которые ещё не оценены точно |
Горизонт расчёта согласуйте с финансовой службой. Три года удобны для учебного примера, но не являются обязательным стандартом для каждой компании. Индексацию берите из договора или явно обозначайте как предположение.
Налоговый режим платежей и возможность вычета НДС проверяет бухгалтерия по конкретным услугам и документам. В экономическую стоимость включают невозмещаемый налог; для планирования ликвидности учитывают также сроки платежей и возмещения. Универсальной надбавки ко всем строкам нет.
Отдельно покажите бюджет платежей и стоимость внутренних ресурсов. Время штатного HR-специалиста — ресурс проекта, даже если зарплатный бюджет не изменился. Но это не новый платёж поставщику.
Какие эффекты включать в расчёт ROI
Начинайте с изменений, которые можно проверить на собственных данных. Для каждого эффекта зафиксируйте, что произойдёт без внедрения, какое действие изменит результат и кто подтвердит его стоимость.
1. Сокращение расходов на внешнюю оценку
Эффект = платежи за заменяемые услуги без проекта − оставшиеся платежи за эти услуги после внедрения.
Например, компания оплачивает внешнюю проверку навыков, часть которой может проводить на платформе. Экономия возникает после реального сокращения договора. Если договор продолжает действовать в прежнем объёме, перенос части работы внутрь ещё не уменьшает расходы.
Сопоставляйте услуги по содержанию и качеству. Автоматический тест не обязательно заменяет экспертный ассессмент. Стоимость новой платформы учитывается в TCO, а не вычитается повторно из каждого эффекта.
2. Внутренние назначения вместо внешнего найма
Эффект = дополнительные внутренние назначения × разница затрат на внешний и внутренний вариант.
Внутренним кандидатом может стать сотрудник, чьи навыки раньше не были видны руководителю. Подготовку к новой роли, адаптацию и замещение прежней позиции учитывайте один раз: либо в разнице затрат между вариантами, либо в затратах проекта.
Считайте дополнительные назначения относительно сценария без платформы. Если компания и раньше делала десять переводов в год, эти десять нельзя целиком записать в результат внедрения.
3. Снижение расходов на повторный подбор
Эффект = предотвращённые случаи повторного подбора × дополнительные расходы на один такой случай.
Это гипотеза, которую нужно проверить. Оценка может помочь выявить несоответствие навыков роли; сама по себе она не устраняет причины ухода, связанные с оплатой, нагрузкой или руководителем.
Для сравнения используйте сопоставимые группы и одинаковый срок наблюдения. Даже если ранних уходов стало меньше, проверьте, не изменились ли одновременно зарплаты, условия найма и адаптация. Не включайте в базовый расчёт произвольное «снижение текучести на 20%» как доказанный результат.
4. Более адресное обучение
Эффект = расходы на прежний план обучения − расходы на новый план при сопоставимом требуемом результате.
Диагностика может показать, что части сотрудников не нужен общий курс, а другой части требуется практика по конкретному навыку. В расчёт входят отменённые платежи за лишние программы за вычетом расходов на замену. Если бюджет остался прежним, а обучение стало полезнее, это другой результат: его нужно подтверждать изменением навыков и рабочих показателей.
Улучшение тестового балла не равно росту производительности. Денежный эффект появляется, когда подтверждено изменение работы: например, меньше переделок или меньше оплачиваемого внешнего сопровождения.
Как связать развитие с результатом работы
Рассмотрим отдельный условный пример, который не входит в расчёт ниже. У команды аналитиков повторяются ошибки в SQL-запросах. Оценка помогает выделить конкретный дефицит, руководитель назначает практику на рабочих задачах и обратную связь от наставника. После обучения проверяются новые задания сопоставимой сложности и доля работ, возвращённых на исправление.
Допустим, при прежнем объёме и сложности задач оплачиваемые внешние доработки снизились с 200 до 140 тыс. рублей в месяц. Это основание проверить гипотезу о 60 тыс. рублей месячной экономии. Прежде чем отнести её к программе, нужно исключить изменения состава задач, тарифов подрядчика и команды; по возможности сравнить с похожей группой, где программа ещё не запущена. Из результата вычитаются дополнительные затраты на обучение и сопровождение, если они ещё не учтены в TCO.
Отдельно проверьте, что платформа улучшает по сравнению с той же программой развития без неё: охват, скорость диагностики, сопоставимость результатов или контроль ИПР. Это обосновывает выбор инструмента внутри программы.
HR организует диагностику и повторный замер; руководитель обеспечивает практику и отвечает за рабочий показатель; финансы подтверждают изменение платежей. Если сократилось только время штатной команды, результат фиксируют в часах и объёме работы. Его не переименовывают в денежную экономию.
5. Высвобождение времени HR и руководителей
Высвобождённые часы = число сессий × сокращение времени на одну сессию.
Если 400 сессий стали занимать на 2,5 часа меньше, высвободилось 1000 часов. Умножение на стоимость часа показывает стоимость ресурса, но не сокращение платежей.
Денежный эффект возникает, например, если уменьшаются оплачиваемые сверхурочные, внешние услуги или отпадает запланированный дополнительный найм. Если команда выполняет больше работы при том же бюджете, покажите высвобождённые часы и дополнительный объём отдельно.
Не суммируйте один результат дважды. Сокращение агентского вознаграждения может одновременно попасть в «внутренние назначения» и «меньше расходов на подбор». Одна предотвращённая выплата должна учитываться один раз.
Пример расчёта ROI платформы оценки и развития
Ниже условная модель, а не цена Codenrock Vibe или результат клиента. Все суммы и изменения выбраны для объяснения расчёта.
Условная компания планирует 400 оценочных сессий в год для выбранных ролей: программа охватывает кандидатов, новичков и действующих сотрудников. Сравниваем внедрение с продолжением действующего процесса. Все затраты ниже — дополнительные относительно этого сценария; стоимость неизменившейся работы второй раз не добавляется.
| Статья, млн руб. | Год 1 | Год 2 | Год 3 |
|---|---|---|---|
| Подписка | 0,90 | 0,90 | 0,90 |
| Настройка и интеграции | 0,55 | 0,05 | 0,05 |
| Методология и обновление заданий | 0,35 | 0,15 | 0,15 |
| Обучение пользователей и запуск | 0,25 | 0,05 | 0,05 |
| Внутренние ресурсы | 0,60 | 0,20 | 0,20 |
| Поддержка | 0,15 | 0,10 | 0,10 |
| Резерв | 0,20 | 0,05 | 0,05 |
| Экономическая стоимость | 3,00 | 1,50 | 1,50 |
| Бюджет платежей с резервом | 2,40 | 1,30 | 1,30 |
Общая экономическая стоимость — 6 млн рублей. Из них 1 млн — оценка дополнительной нагрузки действующих сотрудников без увеличения фонда оплаты труда; бюджет внешних платежей с резервом — 5 млн. Если понадобятся новые сотрудники или сверхурочные, соответствующие суммы переходят в платёжный бюджет без повторного добавления в общую стоимость. Резерв — плановый запас, фактическим расходом он станет только при использовании.
В примере тариф не индексируется, налоговых корректировок нет. Это учебные допущения, а не условия поставщика. В рабочей модели нужны условия конкретного КП и заключение бухгалтерии.
Эффект по повторному подбору применим здесь потому, что программа охватывает подбор и адаптацию: выявленный дефицит должен менять решение о найме либо план поддержки новичка. При оценке только действующей команды этот эффект исключают, если отдельная связь не обоснована.
Ниже — сколько расходов компания рассчитывает сократить или избежать за полный год работы программы. Это прогноз экономии до вычета стоимости самой программы. Он состоит из четырёх частей:
| Источник | Что должно измениться | Прогноз экономии за полный год |
|---|---|---|
| Внешняя оценка | Подтверждаемое сокращение договора | 1,2 млн руб. |
| Внутренние назначения | 6 вакансий закрывают своими сотрудниками вместо внешнего найма. На каждой экономят 100 тыс. руб. после вычета расходов на подготовку, перевод и замещение прежней роли | 0,6 млн руб. |
| Повторный подбор | На 4 повторных подбора после раннего ухода новичков меньше. Каждый такой подбор обошёлся бы в 150 тыс. руб. дополнительных выплат | 0,6 млн руб. |
| Адресное обучение | Сокращение платежей за программы с учётом замены | 0,6 млн руб. |
| Итого до вычета затрат на программу | Сумма сокращённых и предотвращённых расходов за полный год. Каждый расход учитывается один раз | 3 млн руб. |
В этом примере 100 и 150 тыс. рублей включают только изменение внешних платежей и дополнительных выплат; стоимость времени штатных сотрудников в эти суммы не входит.
Для компаний без крупных внешних договоров главным результатом могут быть готовность сотрудников к новым задачам и снижение переделок. Отразите эти показатели в заявке рядом с ROI; пример с SQL выше показывает способ их проверки.
Шесть дополнительных переводов в примере должны опираться на список подходящих вакансий, наличие кандидатов и план их подготовки. Четыре предотвращённых повторных подбора — на исходное число сопоставимых случаев и проверяемую гипотезу изменения. Эти значения пока не подтверждены пилотом, поэтому ниже есть сценарий без обоих эффектов.
В первый год компания рассчитывает сэкономить и избежать расходов на 1,2 млн рублей — это 40% от плановых 3 млн за полный год. Часть года уйдёт на запуск, поэтому вся годовая экономия ещё не появится. Коэффициент 40% выбран для учебного примера. Затраты на программу пока не вычтены: в первый год они составляют 3 млн рублей.
Когда программа покроет свои затраты? Следующая таблица сопоставляет прогноз экономии с затратами на программу по годам. Последняя строка показывает общий результат с начала проекта: минус означает, что затраты ещё не покрыты; плюс — что прогнозируемая экономия уже превышает их.
| Показатель | Год 1 | Год 2 | Год 3 |
|---|---|---|---|
| Сокращённые и предотвращённые расходы, млн руб. | 1,2 | 3,0 | 3,0 |
| Затраты на программу, включая внутренние ресурсы, млн руб. | 3,0 | 1,5 | 1,5 |
| Экономия минус затраты за этот год, млн руб. | −1,8 | +1,5 | +1,5 |
| Общий результат с начала проекта, млн руб. | −1,8 | −0,3 | +1,2 |
К концу первого года программа ещё не покрыла 1,8 млн рублей своих затрат, к концу второго — 0,3 млн. В третьем году она выходит в плюс: суммарный прогноз экономии превышает затраты на 1,2 млн рублей. Это экономический расчёт с учётом внутренних ресурсов, а не банковский остаток.
ROI за три года = (7,2 − 6) / 6 × 100% = 20%.
При равномерном начислении эффекта и затрат внутри третьего года расчётная экономическая окупаемость составляет 24 + 0,3 / 1,5 × 12 = 26,4 месяца.
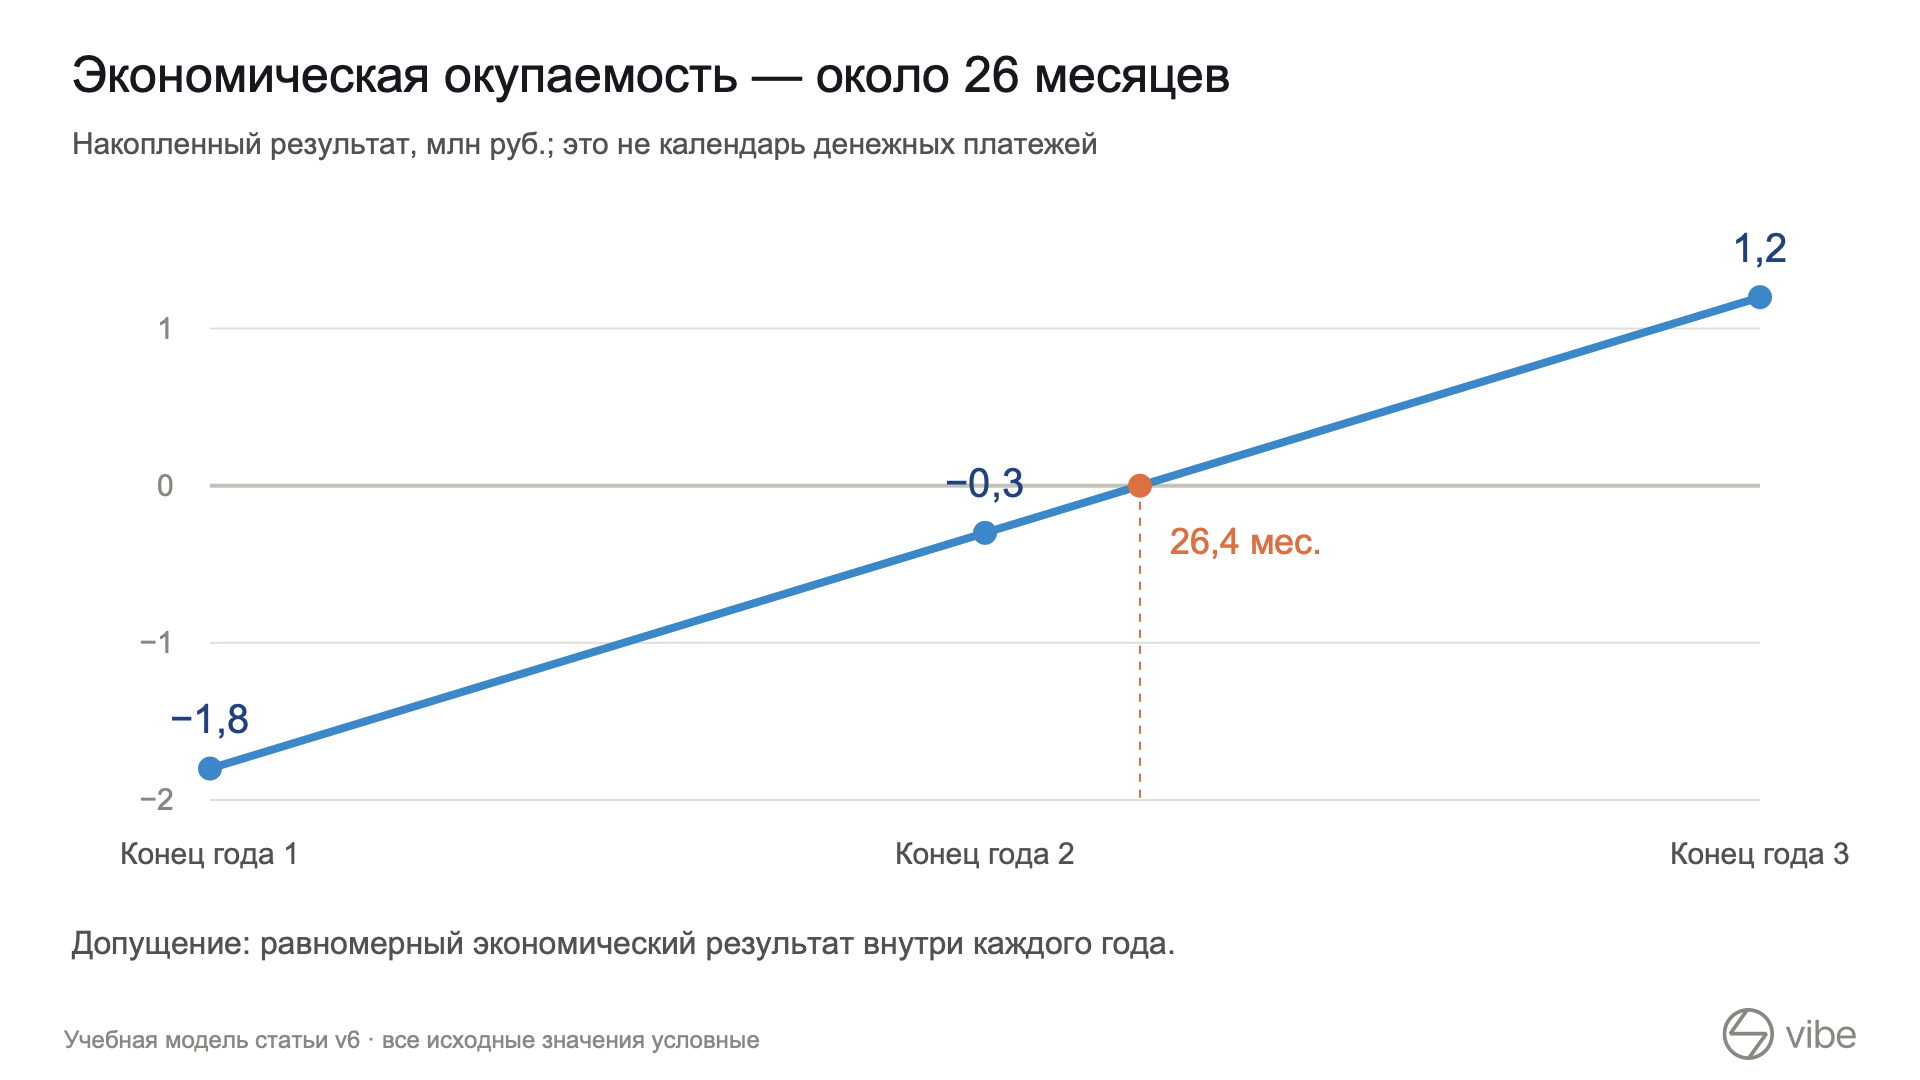
Экономическая окупаемость при равномерном результате внутри года. Линия не отражает реальные даты платежей.
Для платёжного бюджета составьте помесячную таблицу внешних платежей и сокращаемых выплат с накопленным денежным остатком: годовая предоплата подписки может изменить срок денежной окупаемости. На трёхлетнем горизонте базовый прогноз предотвращённых и сокращённых платежей составляет 7,2 млн рублей против 5 млн плановых внешних расходов. Это не означает, что проект не требует финансирования: подписка и запуск могут оплачиваться до первых сокращений расходов. Экономический ROI 20% выше посчитан с внутренними ресурсами; его нельзя выдавать за доходность денежного потока.
Из 3 млн годового эффекта 1,8 млн связано с сокращением договоров на оценку и обучение, а 1,2 млн — с прогнозом предотвращённых расходов на подбор. Если второй блок не подтвердится, решение о покупке будет выглядеть иначе. Именно поэтому одного итогового ROI недостаточно.
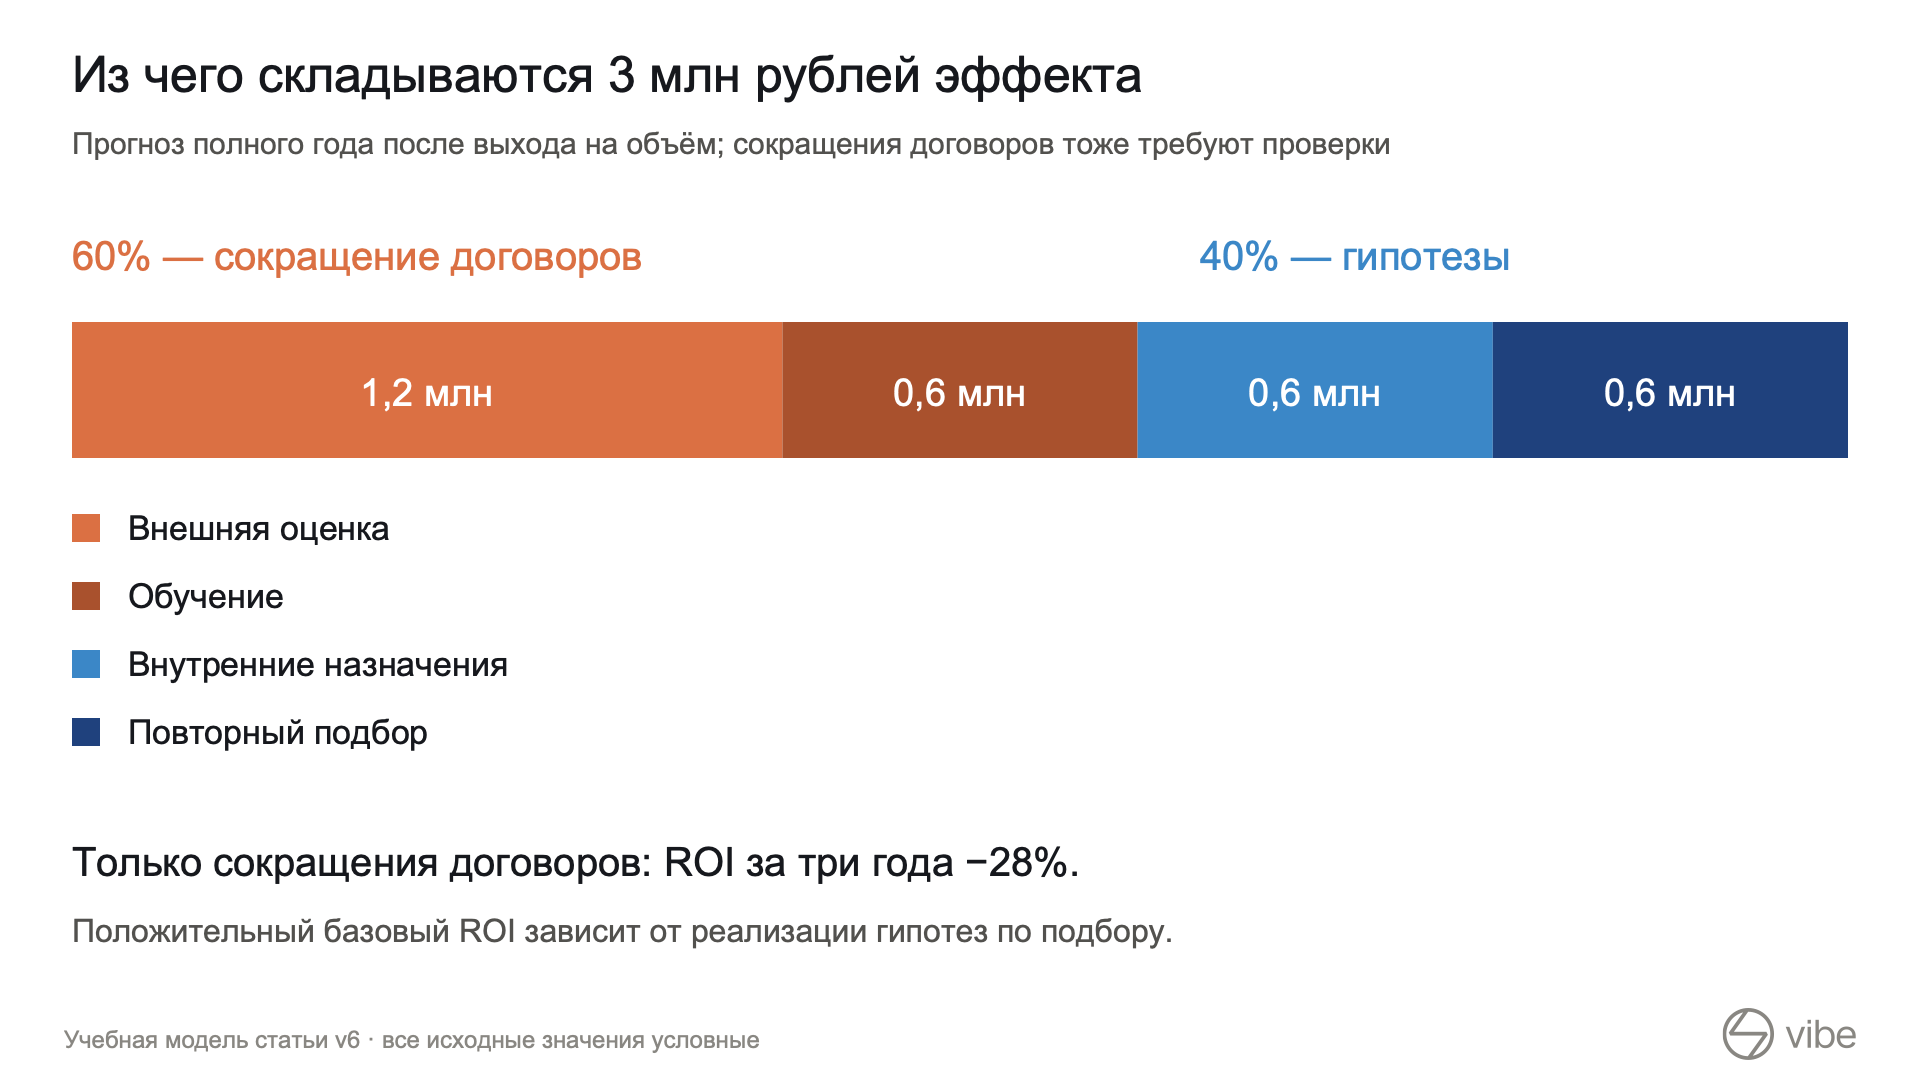
60% прогнозного эффекта связано с сокращением внешних договоров; 40% — с внутренними назначениями и предотвращённым повторным подбором. Все значения условные.
Получить калькулятор ROI в Excel. Замените жёлтые ячейки своими данными и сравните базовый и стресс-сценарии. После заполнения формы появится кнопка скачивания.
Скачать калькулятор ROI
Оставьте контактные данные — после сохранения появится кнопка скачивания Excel.
Как проверить устойчивость расчёта
Пересчитайте проект при меньшем эффекте, задержке запуска и росте затрат. Каждый сценарий должен объяснять, что именно изменилось.
Здесь базовый сценарий — условный прогноз с реализацией всех гипотез, а не подтверждённый эффект. При недостатке данных отправной точкой для бюджетного решения служит сценарий без неподтверждённых эффектов.
Для простого сравнения оставим затраты 6 млн рублей неизменными и уменьшим только эффект:
Проверим, что будет, если программа даст меньше экономии, чем ожидалось. Во всех строках затраты одинаковые — 6 млн рублей за три года. Меняется только сумма сокращённых и предотвращённых расходов. Отрицательный ROI означает, что экономия не покрыла затраты на этом горизонте.
| Что получилось за три года | Сколько расходов сократили или избежали | Результат после вычета 6 млн руб. затрат | Что означает ROI |
|---|---|---|---|
| План полностью выполнен | 7,2 млн руб. | +1,2 млн руб. | +20%: на каждый 1 рубль затрат приходится 1,20 рубля экономии |
| Получили на четверть меньше экономии | 5,4 млн руб. | −0,6 млн руб. | −10%: экономия покрыла 90% затрат |
| Получили вдвое меньше экономии | 3,6 млн руб. | −2,4 млн руб. | −40%: экономия покрыла 60% затрат |
| Сократили только договоры на оценку и обучение; эффекты по найму не подтвердились | 4,32 млн руб. | −1,68 млн руб. | −28%: экономия покрыла 72% затрат |
Например, при экономии 5,4 млн и затратах 6 млн не хватает 600 тыс. рублей: (5,4 − 6) / 6 × 100% = −10%. Если экономия всего 3,6 млн, не покрыты 2,4 млн: ROI равен −40%. Только базовый сценарий окупается в пределах трёх лет; остальные требуют пересмотра бюджета или гипотез.
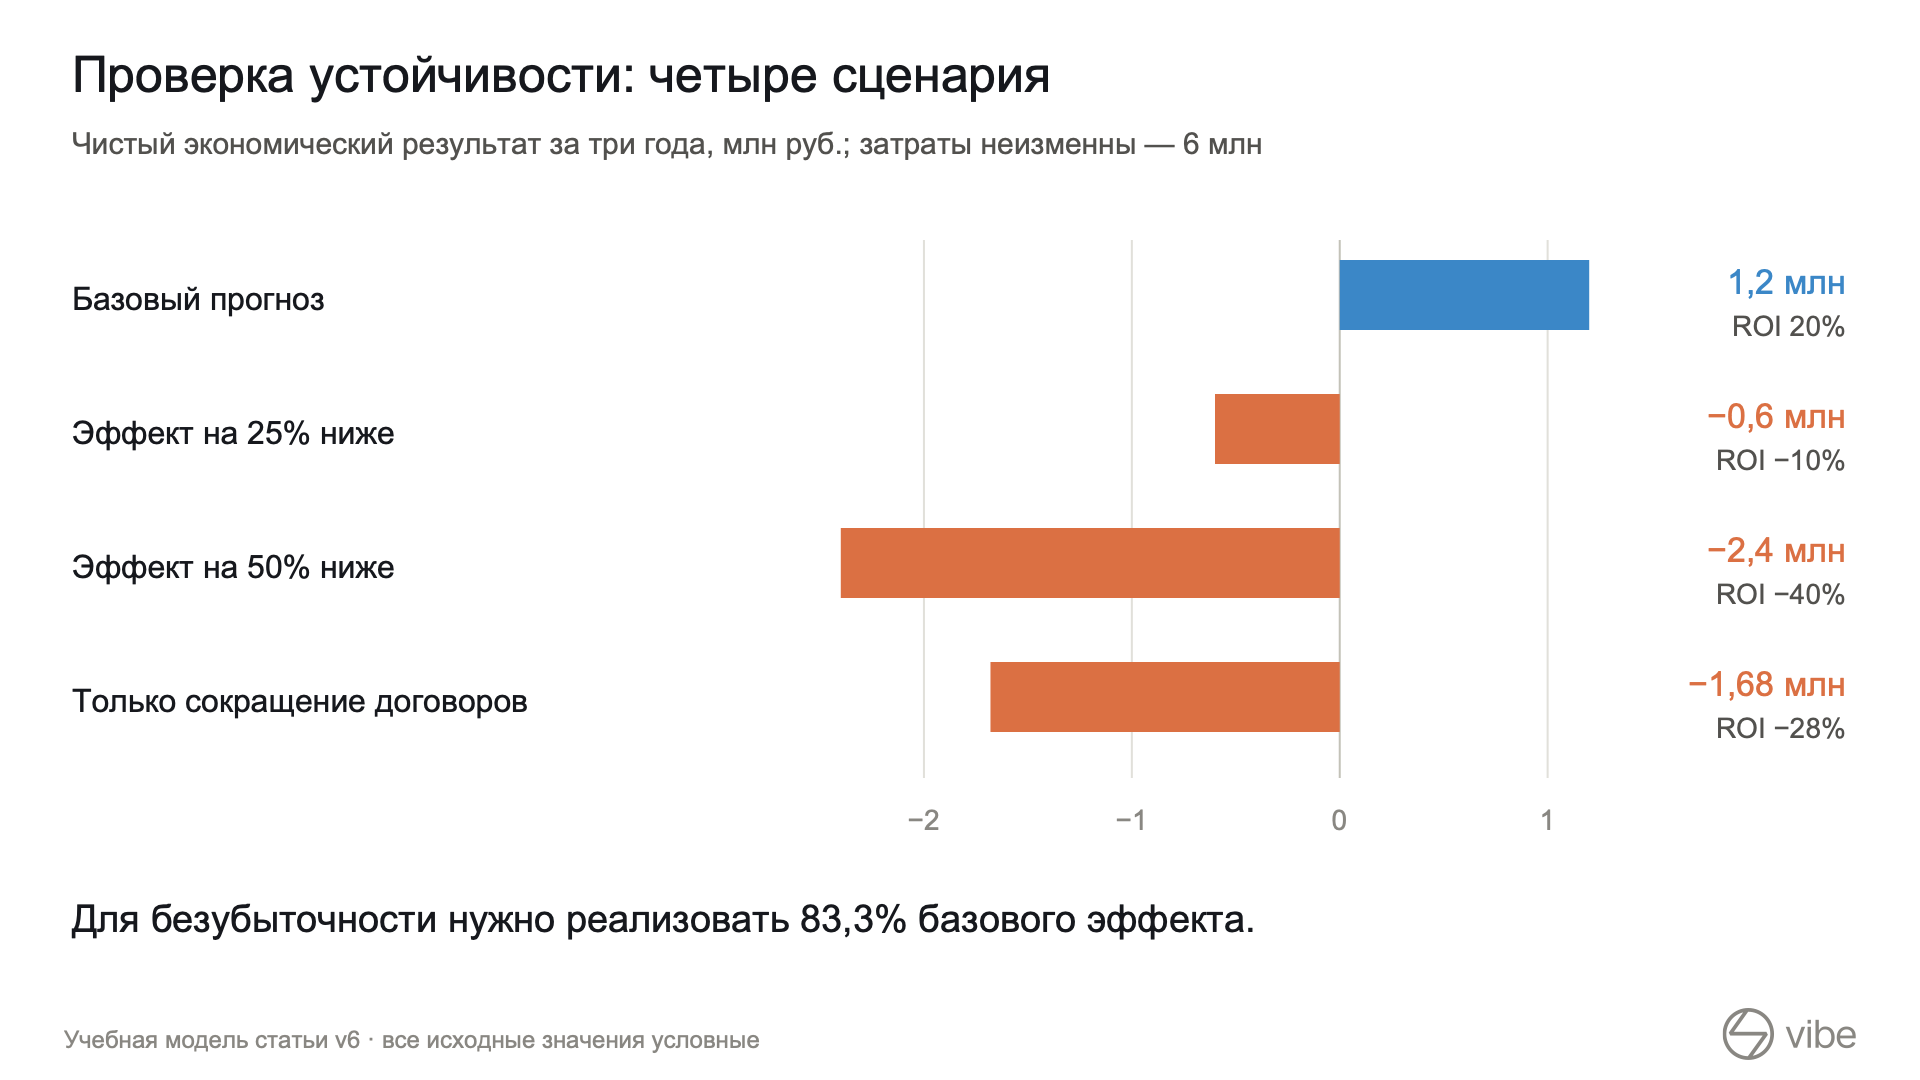
Сравнение на одинаковом трёхлетнем горизонте и при экономических затратах 6 млн рублей.
Последняя строка использует тот же выход на объём: 1,8 × (0,4 + 1 + 1) = 4,32 млн рублей. По внешним расходам этот сценарий также не покрывает весь бюджет 5 млн рублей. Таким образом, базовое обоснование зависит от внутренних назначений и повторного подбора — эти гипотезы нельзя скрывать в общей сумме.
Помимо общего снижения эффекта, проверьте календарные риски: внешний договор можно сократить только при продлении; интеграция задерживает запуск; руководители не используют результаты. В каждом случае меняются конкретные строки и даты. Для оценки отсрочки сравните два календаря — запуск сейчас и позже, включая перенесённые расходы; весь предполагаемый эффект автоматически считать потерей нельзя.
Точка безубыточности этой модели — реализация примерно 83,3% базового эффекта: 6 / 7,2. Следовательно, запас прочности ограничен: падение эффекта более чем примерно на 16,7% делает трёхлетний ROI отрицательным при неизменных затратах.
Такой результат не означает автоматический отказ. Он показывает, какие гипотезы нужно подтвердить до масштабирования. Можно изменить периметр, согласовать поэтапный запуск или пересмотреть состав затрат. Каждый вариант требует нового расчёта: меньший проект не обязательно дешевле в расчёте на сотрудника.
Как защитить бюджет перед финансовым директором
Подготовьте одностраничное обоснование. В нём должно быть достаточно информации, чтобы принять решение и позже проверить его результат.
- Проблема и периметр. Какой процесс меняем, для каких сотрудников и почему текущий вариант не подходит.
- Альтернативы. Сохранить процесс, улучшить его своими силами, использовать модуль действующей системы, купить отдельную платформу. Одинаково посчитать затраты каждого варианта.
- Бюджет. Платежи и внутренние ресурсы отдельно; разовые и регулярные статьи; календарь финансирования.
- Эффекты. Источник каждого числа, гипотеза изменения, владелец результата и способ проверки.
- Расчёт. ROI, срок экономической окупаемости, денежный поток и NPV, если это требуется правилами компании.
- Риски и решение. Что проверяем пилотом, при каких результатах масштабируем и когда останавливаем проект.
Согласуйте методику с финансами до финальной защиты. С ИТ — интеграции и ресурсы; с ИБ и юристами — требования к данным и договору; с руководителями — действия по результатам оценки. Это позволяет включить в бюджет реальную работу, а не только стоимость доступа к системе.
Пример заявки руководству на одну страницу
Задача. Обеспечить внутренними кандидатами согласованный план вакансий выбранных ролей. Проверить, помогает ли оценка выявить готовых сотрудников и определить подготовку остальных; сопутствующие эффекты — сокращение внешних расходов и повторного подбора.
Объём. 400 оценочных сессий в год. Бизнес-владелец — руководитель подразделения; HRD отвечает за организацию, финансы — за методику расчёта.
Ресурсы. За три года — 6 млн рублей экономических затрат, включая 1 млн внутренних ресурсов; внешние платежи с резервом — 5 млн. В первый год — 3 млн и 2,4 млн соответственно.
Возврат. Базовый прогноз — 7,2 млн рублей за три года, экономический ROI 20%, расчётная экономическая окупаемость около 26 месяцев. При реализации только сокращений договоров ROI составляет −28%.
Альтернатива. До выбора поставщика получить сопоставимую оценку использования модуля действующей системы и улучшения процесса своими силами. Эти суммы ещё предстоит подтвердить; преимущество отдельной платформы пока не доказано.
Предлагаемое решение. Согласовать проверку гипотез, а не безусловную закупку на три года. Для учебного примера лимит первого этапа — 200 тыс. рублей внешних платежей и 80 часов своей команды; суммы входят в бюджет первого года, а не добавляются к нему. До обязательств определить одну роль, число участников, срок и состав проверки, затем запросить КП и проверить достаточность лимита. Цикл развития с практикой и повторным замером планируется отдельно в зависимости от навыка и рабочего показателя, в пределах общего бюджета проекта. Решение о расширении принимается после проверки качества оценки, возможности сократить договоры и плана внутренних назначений.
Это пример структуры заявки, не готовое КП. Если расчёт альтернатив и пилот не подтверждают базовый сценарий, пересматриваются объём и бюджет, а не коэффициенты ради положительного ROI.
Что должен подтвердить пилот
Пилот нужен для проверки неопределённостей модели. Выберите одну роль или подразделение и заранее зафиксируйте исходное состояние, критерии результата и допустимую стоимость проверки.
| Гипотеза | Что измерить | Как использовать в расчёте |
|---|---|---|
| Оценка требует меньше ручной работы | Время полного цикла и число сессий | Уточнить трудозатраты; отдельно проверить денежную реализацию |
| Результат пригоден для решений | Экспертная проверка, разбор расхождений, применение руководителями | Решить, можно ли заменять действующую процедуру |
| Часть внешней услуги можно отменить | Состав заменяемой работы и условия договора | Подтвердить сокращение платежей |
| Оценка помогает развитию | Выполнение ИПР, повторная оценка и рабочий показатель | Проверить цепочку от диагностики к результату |
| Возможны дополнительные внутренние назначения | Вакансия, кандидат, дефицит навыков, подготовка и срок перехода; согласие обоих руководителей | Уточнить прогноз; до фактических назначений эффект остаётся гипотезой |
До старта согласуйте правила работы с результатом: кто даёт сотруднику обратную связь, как разбираются спорные оценки, кто утверждает ИПР и контролирует практику. В смете должны быть часы на эту работу. Назначение или решение о развитии принимает ответственный руководитель с учётом контекста, а не один итоговый балл.
Масштабировать можно, когда качество процедуры признано достаточным для выбранных решений, пользователи применяют результаты, затраты уточнены и сценарий соответствует требованиям компании. Продлить проверку — когда процесс работает, но для эффекта не хватает периода наблюдения. Остановить или изменить проект — когда ошибки оценки делают решение ненадёжным, результаты не используются или приемлемый сценарий не получается. Конкретные пороги и дату решения фиксируют до пилота.
Короткий пилот может подтвердить трудозатраты и качество процесса, но обычно не доказывает годовой эффект по удержанию. Для него нужен соответствующий срок наблюдения и сопоставимая группа. Отсутствие ранних увольнений в небольшой выборке ещё не подтверждает окупаемость платформы.
Как перейти от расчёта к выбору платформы
Попросите поставщиков раскрыть одинаковые условия: состав тарифа, лимиты, индексацию, внедрение, методологию, интеграции, внутренние трудозатраты, поддержку и выгрузку данных. Сравнивайте предложения по одному периметру и горизонту.
Codenrock — разработчик платформы Codenrock Vibe. Для ИТ-команд продукт объединяет практическую оценку навыков, профили компетенций и работу с индивидуальными планами развития. Форматы и примеры отчётов представлены на странице Codenrock Vibe для ИТ-отделов.
Обсудить оценку своей команды. Подготовьте число сотрудников, текущий процесс и два эффекта, которые хотите проверить. На демонстрации можно разобрать нужный сценарий, а затем запросить состав внедрения и стоимость для своей модели. Эти данные дадут основу для решения о пилоте.
Частые вопросы
Какой ROI HR-платформы считается хорошим?
Единого порога нет. Требования зависят от стоимости капитала, риска и горизонта планирования компании. Положительный ROI показывает превышение суммарного эффекта над затратами, но не учитывает время получения денег и не гарантирует одобрение бюджета.
Можно ли сравнить ROI за три года с годовой ставкой дисконтирования?
Напрямую — нет. Для учёта стоимости капитала рассчитывают NPV по денежным потокам и датам. IRR также зависит от последовательности потоков; сворачивание платежей и эффектов первого года в один итог может скрыть потребность в финансировании. Microsoft отдельно объясняет важность <a href="https://support.microsoft.com/ru-ru/excel/go-with-the-cash-flow-calculate-npv-and-irr-in-excel">момента возникновения потоков при расчёте NPV и IRR</a>.
Можно ли обосновать систему только экономией времени?
Можно обосновать высвобождение ресурса и дополнительную пропускную способность процесса. Для денежной окупаемости нужно показать изменение платежей или подтверждённый дополнительный денежный результат. Сохранение зарплат при меньших трудозатратах само по себе не сокращает бюджет.
Что делать, если своих данных пока нет?
Начните с договоров, учёта назначений и замера одного цикла оценки. Недостающие значения обозначьте как гипотезы и задайте диапазон. Внешние исследования помогают выбрать направления проверки, но не заменяют исходные данные вашей компании.
Нужно ли включать снижение текучести в базовый сценарий?
Только если есть обоснованная связь с изменяемым процессом и способ проверить результат. Иначе оставьте эффект гипотезой отдельного сценария. Не переносите снижение текучести у другого клиента в свою модель как готовый коэффициент.
